Kommer din konvertering ta stryk av CCD2? Inte med Qliro – men här är vad regleringen förändrar ändå
CCD2 har varit en av årets mest omdiskuterade frågor inom europeisk handel. Mycket av samtalet har handlat om vad direktivet kan innebära i praktiken, från nya märkningar och kreditprövningar, till skärpta krav på marknadsföring och nya ansvarsområden i hela värdekedjan. Det är naturligt att handlare vill ha klarhet i det hela. Det finns en del att förbereda sig på, men mycket är sig likt.
På Qliro är regelförändringar en del av vardagen. Vi har varit ett kreditmarknadsbolag med tillstånd från Finansinspektionen och står under dess tillsyn sedan 2017. Vi följer löpande nya krav, anpassar våra produkter och processer och ser till att varje handlare och konsument kan fortsätta använda våra tjänster tryggt och enkelt. Det gör vi med andra ord inte bara när en ny regel dyker upp. Det är en del av hur vi arbetar.
Så vad innebär CCD2 egentligen för dig som handlare? Och vad kan vi lära oss av tidigare regelförändringar?
MYTERNA OM REGELFÖRÄNDRINGAR, OCH VAD SOM FAKTISKT HÄNT
De senaste åren har vi gått igenom flera omgångar av skärpta kreditregler. Varje gång har samma oro dykt upp:
”Kommer det här att sänka konverteringen?”
Så här har det sett ut i verkligheten:
-
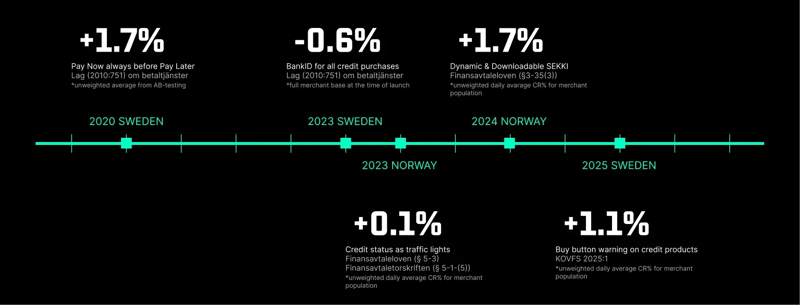
Myt 1 – Sverige, 2020
Myt: Om Betala nu visades före Betala senare i kassan skulle det kosta konvertering. Farhågan var enkel. O m kunderna först såg ett betalsätt utan kredit, med fler steg fram till köp och hänvisningar till externa appar, skulle färre välja ett kreditalternativ med ett klick. Då kunde färre köp genomföras.
Verklighet: Så blev det inte. Konverteringen ökade. -
Myt 2 – Sverige, 2023
Myt: Ett extra steg med BankID-identifiering vid kreditköp skulle sänka konverteringen. Farhågan var att ytterligare ett steg i kassan skulle få kunderna att hoppa av innan köpet var klart.
Verklighet: Så blev det inte. Konverteringen låg i stort sett på samma nivå. -
Myt 3 – Norge, 2023
Myt: Att visa kreditstatus med trafikljus skulle sänka konverteringen i kassan. Mer information i kassan kan kännas riskabelt. Skulle kunderna stanna upp och tänka om, eller lämna kassan?
Verklighet: Även här låg konverteringen i stort sett på samma nivå. -
Myt 4 – Norge, 2024
Myt: Tydligare och standardiserad kreditinformation, i form av en dynamisk SEKKI som går att ladda ner, skulle skrämma bort kunderna. Farhågan var att mer transparens och ett extra signeringssteg skulle göra kassan tyngre och leda till fler avhopp.
Verklighet: Så blev det inte. Konverteringen ökade. -
Myt 5 – Sverige, 2025
Myt: En obligatorisk varningstext på kreditprodukter skulle skrämma bort kunder i kassan. En tydlig varning om vad krediten kostar kunde väntas få kunderna att tveka, särskilt när den visades direkt i köpflödet.
Verklighet: Så blev det inte. Konverteringen ökade.
Mönstret var detsamma varje gång. Regelförändringar innebar inte automatiskt mer friktion i kassan.
Inför november är vår prioritet densamma som vid varje tidigare regelförändring. Att leverera en kassa som kunderna litar på och som är lätt att ta sig igenom, med fokus på konvertering.
VAD CCD2 FAKTISKT FÖRÄNDRAR, PÅ VANLIG SVENSKA
Vi har god koll på det här, och du kan lämna mycket till oss. Men vi förstår att du ändå vill veta exakt vad som förändras.
- Många typer av konsumentkrediter omfattas nu av regelverket. CCD1 undantog räntefria krediter, många typer av BNPL-krediter (köp nu, betala senare) och korta betalningsanstånd. Alla tre undantagen försvinner.
- Obligatorisk varning i all kreditmarknadsföring, på alla marknader. Varje kreditannons måste innehålla en tydlig och framträdande varning om att det kostar pengar att låna.
- Skärpta krav på information före avtal. I SEKKI ska de viktigaste villkoren stå först, på första sidan.
- Kreditprövning gäller alla typer av kredit, och den måste vara positiv. Produkter som tidigare var undantagna omfattas nu. Kredit får bara beviljas om kreditprövningen visar ett positivt resultat.
- Förkryssade rutor, kopplingsförfaranden och kredit som kunden inte har begärt förbjuds. Kreditalternativ får inte vara förvalda. Kredit får inte heller kopplas till en annan produkt som villkor, och så kallade auto conversions förbjuds med CCD2.
- Stöd före indrivning. Om kunden begär det måste kreditgivaren erbjuda anståndsåtgärder innan ärendet går vidare till indrivning. Det kan vara en ny betalningsplan, ett anstånd eller en sänkt ränta.
- En definierad roll och eventuell tillståndsplikt för kreditförmedlare. Enligt direktivet är en kreditförmedlare ett företag som inte självt är kreditgivare men som mot ersättning gör minst något av följande: presenterar eller erbjuder kreditavtal för konsumenter, hjälper konsumenter med förberedande arbete eller annan administration inför ett kreditavtal, eller ingår kreditavtal med konsumenter för en kreditgivares räkning. Företag som uppfyller definitionen kan behöva registrering eller tillstånd hos den nationella tillsynsmyndigheten. Den som enbart introducerar en konsument för en kreditgivare blir dock inte kreditförmedlare. Flera marknader undantar dessutom mindre företag helt från kravet på registrering eller tillstånd. Om en enskild handlare omfattas beror på vad den faktiskt gör och hur den får ersättning.
DET HÄR FÖRÄNDRAS INTE
Det som inte förändras är egentligen själva poängen. Nya regler behöver inte innebära friktion i kassan, och vi tror inte att de här gör det heller.
- Betalsätten som dina kunder känner igen finns kvar i kassan. Faktura, månadsfaktura, delbetalning och räntefria kampanjer finns fortfarande.
- Ansvaret ligger hos kreditgivaren. När ett kreditinstitut med tillstånd står för krediten ligger det regulatoriska ansvaret hos det institutet, inte hos dig. Det gäller kreditprövning, SEKKI, hantering av ångerrätt och förklaringar av automatiserade beslut.
- Kraven är desamma för alla kreditgivare i alla kassor. Att byta leverantör ändrar inte reglerna som dina kunder möter.
ÄNNU EN MYT ATT SLÅ HÅL PÅ
Nya regler behöver inte innebära friktion i kassan. Det har vi sett förut, och vi tror inte att CCD2 blir något undantag. Vi ansvarar för hela resan från kassan till kreditbeslutet. Därför kan vi förstå, testa och optimera upplevelsen som en helhet. Vi förbereder oss för regelförändringar, bygger för dem och fortsätter att förbättra oss i takt med dem.
Regelverken kommer att fortsätta utvecklas, och det välkomnar vi. Rätt utformade kan de skapa tydligare, mer enhetliga och mer pålitliga upplevelser för alla inblandade.
Vill du veta vad det här betyder för just din lösning?
Prata med din kontaktperson på Qliro.
Missade du vårt seminarium med Cederquist?
Hör av dig, så går vi igenom de praktiska stegen som kom fram där.
Inte kund hos Qliro än?
November är ett bra tillfälle att ta det samtalet. En leverantör, ett flöde och ett team som ansvarar för både kassan och krediten i den. Hör av dig.